- Калькулятор финансовых коэффициентовКалькулятор позволяет рассчитывать различные финансовые коэффициенты и сопоставлять их с нормативами и средними значениями
- Формулы для финансовых коэффициентов и нормативыПредставлены формулы расчета разных коэффициентов и их нормативные значения
- Усредненные значения коэффициентов по отраслямПриведены усредненные значения финансовых коэффициентов для действующих предприятий России. Есть разделение значений по годам, отраслям и размеру выручки
- Финансовый анализ по ИННПозволяет по ИНН провести финансовый анализ организации. Данные подгружаются автоматически из базы финансовой отчетности ФНС РФ. В отчете несколько десятков страниц с таблицами, графиками и выводами
Коэффициент устойчивого финансирования
Определение
Коэффициент устойчивого финансирования - показатель, который отражает, какая часть активов компании финансируется за счет устойчивых источников, таких как собственный капитал и долгосрочные заемные средства. Чем выше значение, тем больше компания зависит от собственных источников финансирования, что является показателем ее финансовой устойчивости. Чем выше коэффициент, тем более устойчиво финансовое положение компании.
Коэффициент устойчивого финансирования - формула
Общая формула расчета коэффициента
Долгосрочные обязательства - это долгосрочные финансовые обязательства компании перед кредиторами и инвесторами. Они включают в себя все виды займов, облигаций, арендных платежей, кредитных линий и других финансовых обязательств, которые должны быть выплачены в течение более чем одного года (более чем 12 месяцев после даты баланса). Долгосрочные обязательства имеют большое значение для финансовой устойчивости компании, так как они обычно требуют выплаты процентов и возврата ссудного капитала на протяжении длительного периода времени. Поэтому, если компания не в состоянии выполнять свои долгосрочные обязательства, это может привести к серьезным финансовым проблемам, включая банкротство.
Собственный капитал - это совокупность средств, которыми обладает компания и которые были внесены ее владельцами. Это часть капитала компании, принадлежащая ей полностью или частично и не связанная с заемными средствами. Он представляет собой сумму вложений в бизнес, которые не требуется возвращать в случае ликвидации компании. Собственный капитал может быть сформирован различными способами, например, за счет эмиссии акций, прибыли, уставных фондов и др. Кроме того, собственный капитал может включать в себя такие показатели, как дополнительный капитал, резервный капитал и нераспределенную прибыль.
Формула расчета по данным бухгалтерского баланса
| Kуф = | (стр.1300 + стр.1400) |
| стр.1700 |
Формула расчета по данным старого бухгалтерского баланса
| Kуф = | стр.490 + стр.590 |
| стр.300 |
где стр.300, стр.490, стр.590 - строки Бухгалтерского баланса (форма №1).
Коэффициент устойчивого финансирования - нормативное значение
Нормативное значение коэффициента финансовой устойчивости может различаться в зависимости от отрасли и конкретных условий компании. Однако, общепринятой рекомендацией является поддержание значения коэффициента на уровне не менее 0.75 (по другим данным 0.5). То есть, как минимум три четверти активов (половина) должна быть финансирована за счет устойчивых источников, таких как собственный капитал и долгосрочные заемные средства. Более высокое значение коэффициента свидетельствует о более высокой финансовой устойчивости компании.
Если величина коэффициента колеблется в пределах 0.8–0.9 и есть тенденция к росту, то финансовое положение организации устойчиво.
Рекомендуемое же значение не менее 0.75. Если значение ниже рекомендуемого, то это вызывает тревогу за устойчивость компании.
Нормативные значения коэффициента по мнению разных авторов представлены в таблице 1.
Таблица 1. Коэффициент устойчивого финансирования - нормативные значения
| Автор | Вариант названия коэффициента (с учетом синонимов) | Численное значение | Источник |
| Приказ № 173 | Коэффициент финансовой устойчивости | ≥0.4 | [1] |
| Базиль Т.В | Коэффициент финансовой устойчивости | 0.75–0.95 | [2, с.60-62] |
| Донцова Л.В | Коэффициент финансовой устойчивости | ≥0.6 | [3] |
| Долгих Ю.А | Коэффициент финансовой устойчивости | 0.8–0.9 | [4] |
Усредненные значения коэффициента устойчивого финансирования по годам для предприятий РФ*
| Размер выручки | Значения коэффициента по годам, отн. ед (дни) | |||||||||||||
| 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 | 2013 | 2012 | |
| Микропредприятия (выручка < 10 млн. руб.) | -2.025 | -2.368 | -1.667 | -2.476 | -2.773 | -2.774 | -1.78 | -1.615 | -1.363 | -2.111 | -1.272 | -0.987 | -1.027 | -0.823 |
| Минипредприятия (10 млн. руб. ≤ выручка < 120 млн. руб.) | 0.195 | -0.014 | 0.029 | 0.142 | -0.026 | -0.452 | -0.028 | -0.08 | 0.143 | -0.159 | -0.079 | -0.218 | 0.031 | 0.094 |
| Малые предприятия (120 млн. руб. ≤ выручка < 800 млн. руб.) | 0.411 | 0.416 | 0.389 | 0.306 | -0.697 | 0.318 | -0.012 | 0.272 | -0.118 | -0.039 | 0.015 | 0.034 | -0.428 | 0.261 |
| Средние предприятия (800 млн. руб. ≤ выручка < 2 млрд. руб.) | 0.469 | 0.443 | 0.429 | 0.423 | 0.404 | -0.345 | 0.202 | 0.356 | 0.333 | 0.063 | 0.248 | 0.268 | 0.292 | 0.183 |
| Крупные предприятия (выручка ≥ 2 млрд. руб.) | -0.556 | 0.438 | 0.446 | 0.415 | 0.447 | 0.427 | -0.122 | 0.401 | 0.376 | 0.37 | 0.357 | 0.147 | 0.299 | 0.372 |
| Все организации | -0.699 | -0.984 | -0.675 | -1.069 | -1.452 | -1.587 | -0.98 | -0.878 | -0.706 | -1.24 | -0.749 | -0.637 | -0.598 | -0.377 |
| Количество организаций | 1 318 175 | 1 522 696 | 1 545 984 | 1 544 570 | 1 569 877 | 1 598 605 | 1 608 050 | 1 611 974 | 1 569 049 | 1 588 892 | 1 579 666 | 1 494 431 | 1 318 840 | 1 033 147 |
Средние численные значения показателя по видам деятельности: коэффициент устойчивого финансирования по отраслям
Коэффициент устойчивого финансирования - схема
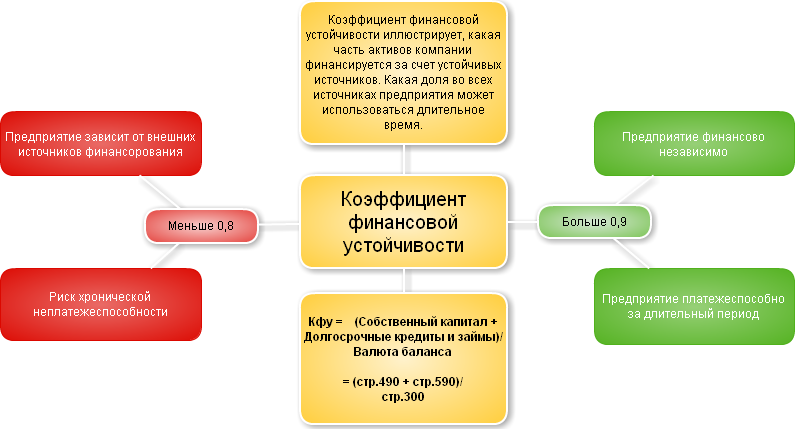
Группа коэффициентов финансовой устойчивости
Несмотря на то, что существует специальный коэффициент финансовой устойчивости, в финансово-экономическом анализе есть целая группа коэффициентов, которые описывают устойчивость организации. Каждый из этих коэффициентов имеет свою специфику и по-своему характеризует финансовую устойчивость.
Вот некоторые из них:
- Коэффициент автономии
- Коэффициент соотношения заемных и собственных средств
- Коэффициент маневренности собственных средств
- Коэффициент соотношения оборотных и внеоборотных активов
- Коэффициент обеспеченности материальных запасов собственными средствами
Как коэффициент финансовой устойчивости проверяет прочность фундамента бизнеса
| АКТИВЫ | Сумма | ПАССИВЫ | Сумма |
| Основные средства (станки, цех) | 15 000 | Капитал и резервы (стр.1300) | 12 000 |
| Запасы (древесина, фурнитура) | 5 000 | Долгосрочные обязательства (стр.1400) | 3 000 |
| Дебиторская задолженность | 4 000 | Краткосрочные обязательства (стр.1500) | 9 000 |
| Деньги на счетах и в кассе | 1 000 | ||
| БАЛАНС (стр.1700) | 25 000 | БАЛАНС | 25 000 |
Почему прибыль есть, а денег нет? Связь КФУ с кассовыми разрывами
Практический чек-лист для немедленной диагностики
- Шаг 1: Декомпозиция краткосрочных обязательств. Выпишите все, что входит в строку 1520 «Краткосрочные заемные средства» и другие краткосрочные долги. Сгруппируйте их по срочности платежа (до 1 месяца, от 1 до 3 месяцев, от 3 до 12 месяцев). Это покажет «горящие» точки давления на кассу.
- Шаг 2: Анализ соответствия сроков. Сопоставьте, на что были потрачены краткосрочные заемные деньги. Если они вложены в основные средства (станки, недвижимость, автомобили) или долгосрочные проекты – это грубейшая ошибка. Актив отдает деньги годами, а долг нужно вернуть через месяцы.
- Шаг 3: Проверка условий по долгосрочным обязательствам. Изучите договоры по долгосрочным кредитам (строка 1410). Есть ли там требование досрочного погашения при ухудшении финансовых показателей (covenants)? Может ли ваш текущий КФУ спровоцировать такой сценарий?
- Шаг 4: Стресс-тест оборачиваемости дебиторки. Смоделируйте таблицу: что будет с кассой, если 2-3 ваших крупнейших дебитора задержат оплату на 30-60 дней? Хватит ли свободных средств для покрытия текущих платежей по кредитам и зарплаты?
Стресс-тест для «Северного Дуб»: Что будет в кризис?
| Показатель | До кризиса | В условиях стресса | Комментарий |
| Денежные средства | 1 000 | 1 000 | Исходный остаток |
| Требуемые срочные платежи (поставщик, часть займа) | 0 | - 2 500 | Неотложные выплаты в течение месяца |
| Поступление от дебитора | 0 | 0 | Платеж задержан на 90 дней |
| Прогнозный кассовый разрыв через 30 дней | 0 | - 1 500 | Критическая нехватка ликвидности. Компания не может платить по счетам. |
Решение для Ивана: 20% усилий для 80% результата
- Рефинансирование краткосрочного займа. Это ключевое действие. Нужно обратиться в банк или к тому же займодавцу с предложением переоформить краткосрочный заем в 7 млн рублей в долгосрочный кредит или даже инвестиционный заем с отсрочкой по основному платежу на 2-3 года. Это сразу переместит сумму из краткосрочных в долгосрочные обязательства.
- Пересмотр дивидендной политики. Если Иван ежегодно выводил всю прибыль в виде дивидендов, сейчас стоит временно отказаться от этой практики. Нераспределенная прибыль – это рост строки 1370 баланса, а значит, рост собственного капитала в числителе формулы КФУ.
- Работа с дебиторской задолженностью. Внедрение системы скидок за раннюю оплату или предоплаты от новых клиентов. Это ускорит оборот денег и снизит потребность в краткосрочном финансировании для покрытия операционных расходов.
| ПАССИВЫ (изменения) | Было | Стало |
| Капитал и резервы (стр.1300) | 12 000 | 12 000 |
| Долгосрочные обязательства (стр.1400) | 3 000 | 10 000 |
| Краткосрочные обязательства (стр.1500) | 9 000 | 2 000 |
| БАЛАНС | 25 000 | 25 000 |
Почему при высокой доле долгосрочных кредитов коэффициент финансовой устойчивости обманчив
Ловушка формальной арифметики
Кейс «Северного Дуб»: Дьявол в деталях договора
- Условие 1. Ежемесячное погашение основного долга (амортизация). Кредит не с единым платежом через 5 лет, а с ежемесячным погашением тела займа. Это значит, что из 10 млн долгосрочных обязательств каждый месяц часть перетекает в краткосрочные.
- Условие 2. Финансовый ковенант. Пункт 5.3 договора гласит: «Заемщик обязуется поддерживать коэффициент текущей ликвидности на уровне не ниже 1.5. В случае снижения показателя ниже оговоренного уровня Банк вправе потребовать досрочного погашения всей суммы задолженности».
- Условие 3. Плавающая процентная ставка. Ставка = «Ключевая ставка ЦБ РФ + 5%». При росте ключевой ставки ежемесячный платеж может увеличиться на десятки тысяч рублей.
| Параметр долга | Что видит формула КФУ | Реальная финансовая нагрузка | Риск для устойчивости |
| Общая сумма долгосрочного кредита | +10 000 в числитель КФУ | Ежемесячный платеж ~230 тыс. руб. (амортизация + проценты) | Высокая постоянная нагрузка на операционный cash flow. |
| Ковенант по текущей ликвидности | Не виден. Игнорируется. | Обязательство поддерживать строгое соотношение оборотных активов и краткосрочных долгов. | Риск срабатывания «триггера» и требования досрочного погашения всего кредита. |
| Плавающая процентная ставка | Не виден. Игнорируется. | При росте КС ЦБ на 2% годовой рост расходов на проценты ~200 тыс. руб. | Непредсказуемый рост издержек, съедающий операционную прибыль. |
Как ковенанты превращают долгосрочный долг в мгновенную угрозу
Практический дашборд для контроля неочевидных рисков
Дашборд качества долга ООО "Северный Дуб" (на квартал)
| Месяц | Платеж по основному долгу | Платеж по процентам | Общий платеж | Остаток долга на конец месяца |
| Январь | 125 000 | 105 000 | 230 000 | 9 875 000 |
| Февраль | 127 000 | 103 000 | 230 000 | 9 748 000 |
| Март | 129 000 | 101 000 | 230 000 | 9 619 000 |
| Вывод: Ежемесячная нагрузка в 230 тыс. руб. – это фиксированный отток денег. Это не «долгосрочные» деньги, это ежемесячные краткосрочные обязательства, вытекающие из долгосрочного договора. Их нужно планировать как арендную плату. | ||||
| Ковенант из договора | Требуемое значение | Фактическое значение на конец месяца | Отклонение | Статус |
| Коэффициент текущей ликвидности (КТЛ) > | 1.50 | 1.65 | +0.15 | Норма |
| Коэффициент финансовой устойчивости (КФУ) > | 0.70 | 0.88 | +0.18 | Норма |
| Чистая прибыль не отрицательна (за квартал) | > 0 | +450 000 | - | Норма |
| Вывод: Мониторинг ковенантов должен быть ежемесячным ритуалом, как сдача налоговой отчетности. Их нарушение – не просто формальность, а прямое дорогостоящее обязательство. | ||||
Пошаговая инструкция по аудиту условий долга до подписания договора
- Запросите и проанализируйте график платежей. Не довольствуйтесь размером ежемесячного платежа. Возьмите график и сразу выделите столбец с погашением основного долга. Сложите платежи за ближайшие 12 месяцев. Эта сумма – ваш будущий краткосрочный долг, который «спрячется» в балансе. Сравните ее с прогнозом чистого денежного потока от операционной деятельности. Если платежи съедают более 30-40% потока – это красный флаг.
- Переведите ковенанты на человеческий язык. Выпишите каждый ковенант отдельно. Например: «Мы обязуемся, чтобы наши оборотные активы всегда были в полтора раза больше, чем долги до года». Затем смоделируйте стресс-сценарий: что будет с этим соотношением, если наш главный дебитор задержится с оплатой на 60 дней? Если сценарий ведет к нарушению – требуйте пересмотра условия или будьте готовы к этому риску, создавая финансовый буфер.
- Оцените риски плавающей ставки. Сделайте расчет двух сценариев: при текущей ключевой ставке и при ее росте на 2-3 процентных пункта (исторически это реально). На сколько вырастет ваш платеж? Есть ли в бизнесе возможность пропорционально повысить цены, чтобы компенсировать этот рост? Если нет – настаивайте на фиксированной ставке, даже если она изначально будет на 0.5-1% выше.
- Проверьте залоговое обеспечение. Что является залогом? Только купленное оборудование или также общая дебиторка и даже личное имущество собственника? Риск потери всего бизнеса из-за одного кредита неприемлем. Стремитесь к ограниченной залоговой базе.
Альтернатива слепому доверию к КФУ – коэффициент устойчивого роста
Финальный вердикт для Ивана Петрова
Как коэффициент финансовой устойчивости диктует стратегию инвестиций в основные средства
Финансовый парадокс роста
Три сценария инвестирования и их удар по КФУ
| Сценарий инвестирования | Как меняется баланс (пассив) | Расчет нового КФУ | Значение КФУ | Финансовый смысл и риск |
| 1. Кредит на оборудование (5 лет) | Активы +5 млн (станок) Долгосрочные обязательства +5 млн (кредит) |
(12 + (10+5)) / (25+5) = 27 / 30 | 0.90 | КФУ немного вырос. Но скрытый риск: добавлена долговая нагрузка, ухудшился коэффициент долговой нагрузки (Debt/EBITDA). Компания берет на себя новые обязательства. |
| 2. Краткосрочный заем/лизинг (1 год) | Активы +5 млн (станок) Краткосрочные обязательства +5 млн (заем/лизинг) |
(12 + 10) / (25+5) = 22 / 30 | 0.73 | Катастрофа для устойчивости. КФУ рухнул ниже безопасной границы. Долгосрочный актив финансируется краткосрочными деньгами – прямая дорога к кассовому разрыву. Абсолютно недопустимый сценарий. |
| 3. Использование накопленной прибыли (целевой фонд) | Активы +5 млн (станок) Капитал и резервы +5 млн (нераспределенная прибыль) |
((12+5) + 10) / (25+5) = 27 / 30 | 0.90 | Идеальный сценарий. КФУ вырос до того же уровня 0.9, но без роста долга. Увеличилась доля собственного капитала. Фундамент бизнеса стал прочнее. Нет новых процентных расходов. |
Почему сценарий 3 кажется утопией и как его сделать реальностью
Пошаговая инструкция по созданию инвестиционного фонда с привязкой к КФУ
- Установите целевой порог КФУ. Для производственной компании с долгосрочными активами это 0.85-0.90. Любые инвестиции не должны снижать коэффициент ниже этого уровня. Это ваше железное правило.
- Внедрите механизм «инвестиционной надбавки» к цене. При расчете себестоимости и цены на продукцию заложите не только амортизацию существующего оборудования, но и норму накопления на будущее обновление (например, 5-10% от стоимости станка в год). Это делает формирование фонда системным, а не остаточным.
- Откройте отдельный накопительный счет в банке. Юридически это будут те же «денежные средства» в активе, но операционно – неприкосновенный запас. Ежеквартально или ежемесячно перечисляйте на него рассчитанную инвестиционную надбавку, отраженную в управленческом учете.
- При достижении 50-70% требуемой суммы комбинируйте источники. Накопили 3.5 млн из 5 млн? Теперь можете взять кредит не на полную сумму, а только на недостающие 1.5 млн. Это радикально снизит долговую нагрузку и сохранит КФУ на высоком уровне.
Технические и правовые нюансы для бухгалтера
Альтернатива 4. Лизинг с опцией выкупа – тонкая настройка КФУ
Дашборд принятия инвестиционного решения
| Критерий оценки | Расчет / Значение | Пороговое значение | Вердикт |
| 1. Влияние на КФУ после инвестиций | См. таблицу выше: 0.90 (кредит) / 0.73 (заем) / 0.90 (фонд) | ≥ 0.85 | Кредит и фонд – ДА. Краткосрочный заем – НЕТ. |
| 2. Доп. долговая нагрузка (DSCR) | Чистый операц. доход / Обслуживание долга = 1.2 млн / 0.23 млн ≈ 5.2 | ≥ 1.5 | Отлично. Покрытие высокое. |
| 3. Срок окупаемости проекта (PBP) | Инвестиции / Доп. ежегод. денежный поток = 5 млн / 1.8 млн ≈ 2.8 лет | ≤ Срока службы ОС (5-7 лет) | Приемлемо. |
| 4. Источник финансирования | Накопленный фонд: 0 млн. Требуется кредит на полную сумму. | Желательно ≥ 30% собственных средств | Слабое место. Нет собственных средств. |
| Итоговое решение по проекту: Проект экономически жизнеспособен, но слаб по структуре финансирования. Рекомендация: Отложить реализацию на 6-12 месяцев для формирования собственного фонда в 1.5-2 млн руб. Затем взять кредит на остальную сумму. Это сохранит КФУ и даст большую переговорную силу с банком. | |||
Типичные ошибки и их быстрое исправление
- Ошибка 1. «Купим сейчас, а прибыль сама появится». Инвестиции без предварительного моделирования влияния на КФУ и денежный поток. Решение: Внедрить обязательный дашборд (как выше) для любого капвложения дороже 10% от валюты баланса.
- Ошибка 2. Бухгалтерский, а не управленческий взгляд. Бухгалтер отражает уже свершившийся факт, когда контракт подписан. Решение: Привлечь бухгалтера или финансового директора к этапу планирования сделки. Его задача – спрогнозировать проводки и итоговые коэффициенты до подписания документов.
- Ошибка 3. Игнорирование амортизации как источника финансирования. Амортизация, начисляемая на старые ОС, – это реальные деньги, остающиеся в обороте. Их часто распыляют. Решение: Формально закрепить в учетной политике, что сумма начисленной амортизации за квартал является первым источником для пополнения инвестиционного фонда.
От стратегии к действию
В какой момент коэффициент финансовой устойчивости становится критичным для собственника
Точка невозврата в финансовой битве
Спусковой крючок кризиса для «Северного Дуб»
| АКТИВЫ | Сумма | ПАССИВЫ | Сумма | Комментарий |
| Основные средства | 20 000 | Капитал и резервы | 12 500 | Немного выросли за счет прибыли прошлого периода. |
| Запасы (в т.ч. залежалые) | 10 000 | Долгосрочные обязательства | 15 000 | Кредит на станок + другие долгосрочные кредиты. |
| Дебиторская задолженность | 3 000 | Краткосрочные обязательства | 15 500 | Взрывной рост: краткосрочные займы (7 000), кредиторка перед поставщиками (8 500). |
| Деньги | 500 | Минимальный остаток. | ||
| БАЛАНС | 33 500 | БАЛАНС | 33 500 |
= (12 500 + 15 000) / (500 + 2 000* + 4 000 + 20 000) = 27 500 / 26 500 ≈ 1.04
Симптомы критического состояния в операционной деятельности
- Симптом 1. Режим «предоплата» от поставщиков. Поставщик древесины, видя задержки платежей в 60-90 дней, меняет условия с отсрочки на 100% предоплату. Это требует от Ивана изымать из оборота еще больше денег до получения выручки, усиливая кассовый разрыв.
- Симптом 2. Банк отказывает в рефинансировании. При обращении за пролонгацией краткосрочных займов банк запрашивает свежий баланс. Автоматизированная скоринг-система видит высокую долю краткосрочных обязательств и низкую абсолютную ликвидность. Приходит отказ без объяснений. Кредитный ресурс исчерпан.
- Симптом 3. Падение переговорной силы. Крупный заказчик, узнав о проблемах с поставками у конкурентов, требует дополнительную скидку за риск, съедая и без того тонкую маржу.
- Симптом 4. Невозможность воспользоваться выгодными возможностями. Появляется предложение купить партию уникального материала по сверхнизкой цене. Даже зная, что это даст 80% будущей прибыли, Иван физически не может изыскать 2 млн рублей, потому что все свободные деньги уходят на латание дыр по старым долгам.
Чек-лист срочных действий при переходе красной черты
- Срочный аудит кредиторской задолженности по срокам. Бухгалтер должен составить реестр всех краткосрочных долгов с разбивкой по датам платежа на ближайшие 30, 60 и 90 дней. Не по суммам, а именно по дедлайнам. Это карта пожаров.
- Переговоры о реструктуризации с ключевыми кредиторами. Выберите 2-3 крупнейших поставщика или займодавца, с которыми у вас длительные отношения. Идите на открытый диалог не в день просрочки, а заранее. Предложите четкий график платежей, даже растянутый. Цель – превратить хаотичный пресс в управляемый график.
- Инвентаризация и монетизация неликвидов. Залежалые запасы на 6 млн – это замороженные деньги. Задача – конвертировать их хотя бы в 3-4 млн в течение месяца. Возможны распродажа со скидкой, бартер на нужные материалы или даже передача в качестве отступного по долгу.
- «Замораживание» дивидендов и всех непрофильных расходов. Все свободные денежные потоки должны идти на погашение краткосрочной задолженности. Это неприятно, но необходимо для выживания бизнеса как целого.
Тактическая финансовая операция: Увеличение уставного капитала
Дт 75 Кт 80 «Уставный капитал» – 3 000 000 руб. (увеличение УК)
Дашборд кризисного управления на основе КФУ
| Ключевой показатель (KPI) | Целевое состояние | Факт (месяц 1) | Факт (месяц 2) | Действия при отклонении |
| Коэффициент финансовой устойчивости | > 0.75 (восстановление) | 0.82 (0.58*) | 0.84 | *Скорректированный. Фокус на увеличение числителя (капитал) и сокращение краткосрочных долгов. |
| Сумма краткосрочных обязательств | < 10 000 тыс. руб. | 15 500 | 12 500 | Ежемесячный план по погашению за счет свободного cash flow и монетизации запасов. |
| Денежные средства | > 2 000 тыс. руб. (буфер) | 500 | 3 500 | После увеличения УК и погашения части долгов. Контроль неснижаемого остатка. |
| Вывод по дашборду: Критичность снимается не одномоментным ростом КФУ, а системным снижением абсолютной величины краткосрочного долга и созданием денежного буфера. КФУ – главный индикатор, но лечить нужно структуру пассивов. | ||||
Типичные ошибки в критический момент
- Ошибка 1. Маскировка проблемы новыми краткосрочными займами. Взятие кредита «до зарплаты» у микрофинансовой организации под 30% годовых для погашения предыдущего. Это спираль, ведущая к банкротству. Решение: Жесткий мораторий на новые краткосрочные долги, кроме случаев рефинансирования с увеличением срока.
- Ошибка 2. Паника и сокращение стратегически важных расходов. Увольнение ключевых продавцов или отказ от маркетинга убивает будущий денежный поток. Решение: Сокращать надо не генерирующие, а административные и непрофильные затраты.
- Ошибка 3. Игнорирование правовых последствий просрочки. Накопление просроченной кредиторской задолженности ведет к штрафам, а в перспективе – к субсидиарной ответственности. Решение: Даже при отсутствии денег вести переговоры и фиксировать новые договоренности в допсоглашениях, чтобы избежать судебных исков.
От критической точки к точке роста
Какие неочевидные резервы скрыты за стабильным коэффициентом финансовой устойчивости
Обратная сторона финансовой стабильности
Диагностика избыточной устойчивости
| АКТИВЫ | Сумма | Комментарий и скрытый резерв |
| Внеоборотные активы (ОС) | 25 000 | Оборудование физически изношено на 40%, морально – на 70%. Резерв №1: Замена на современное повысит производительность на 50%. |
| Запасы | 8 000 | Нормированные запасы. Резерв минимален. |
| Дебиторская задолженность | 2 000 | Жесткая политика предоплаты. Отрицательный резерв: теряем часть клиентов, готовых платить с отсрочкой. |
| Денежные средства и эквиваленты | 15 000 | Главный резерв №2. Лежат на депозитах под 5% годовых при инфляции 7%. Реальная покупательная способность падает. Капитал «спит». |
| БАЛАНС (Актив) | 50 000 | |
| ПАССИВЫ | Сумма | Комментарий и скрытый резерв |
| Капитал и резервы | 47 000 | Включает 32 000 нераспределенной прибыли. Резерв №3: Источник для выплаты дивидендов или выпуска облигаций. |
| Долгосрочные обязательства | 0 | Полное отсутствие долгосрочного долга. |
| Краткосрочные обязательства | 3 000 | Текущая кредиторская задолженность. |
| БАЛАНС (Пассив) | 50 000 |
Инструкция по извлечению скрытых резервов 80% эффекта от 20% действий
- Аудит эффективности внеоборотных активов. Провести технико-экономический анализ: какую прибыль генерирует каждый станок? Если старое оборудование дает маржинальность 15%, а новое (после инвестиций) сможет давать 25%, расчет прост. Разницу в 10% — это и есть цена консервации. Решение: разработать план поэтапного технического перевооружения с четким расчетом ROI (окупаемости инвестиций).
- Реструктуризация денежного портфеля. 15 млн на счетах — это огромный резерв. Необходимо разделить их на три части:
- Операционный остаток (2-3 млн): на расчетном счете для текущих нужд.
- Резервный фонд (4-5 млн): на срочных депозитах или в высоколиквидных облигациях федерального займа (ОФЗ) для быстрого доступа.
- Инвестиционный пул (7-8 млн): средства для финансирования плана модернизации. Именно здесь можно применить контролируемый леверидж.
- Применение «обратного» кредитного рычага. Вместо того чтобы брать кредит в банке, можно использовать часть денежного пула (например, 5 млн) для модернизации, а для подстраховки оформить возобновляемую кредитную линию (например, на 3 млн) под низкий процент. Если в процессе возникнет кассовый разрыв, можно воспользоваться линией, а не распродавать активы. Это поддерживает КФУ высоким, но дает страховку и дисциплинирует.
- Запуск программы облигаций для собственника. Это лучшая мировая практика для малого бизнеса, адаптированная под российские реалии. Вместо вывода прибыли в виде дивидендов, Иван как физическое лицо может предоставить компании заем (выпустить простые облигации на 5 млн рублей сроком на 3 года под 10% годовых). В учете это будет долгосрочный заем (строка 1410). Деньги возвращаются в оборот компании для инвестиций. Эффект двойной: КФУ немного снизится (но останется высоким), ROE резко вырастет, так как прибыль от новых инвестиций будет значительно выше 10% стоимости заемного капитала. Для Ивана это доходность выше депозита с понятным риском.
Дашборд управления скрытыми резервами
| KPI | Целевое значение | Факт (до изменений) | План (после извлечения резервов) | Действия |
| Коэффициент финансовой устойчивости | 0.80 - 0.85 | 0.94 | 0.82 | Сознательное снижение за счет привлечения облигационного займа от собственника для инвестиций. |
| Рентабельность собств. капитала (ROE), % | > 15% | 4.0% | 16.5% | Инвестирование 8 млн в модернизацию с прогнозным приростом прибыли на 1.5 млн в год. |
| Доля денег в активах | < 20% | 30% (15/50) | 18% (9/50*) | *После инвестиций в ОС. Перераспределение портфеля. |
| Стоимость заемного капитала (WACC), % | < ROE | Н/Д (нет долга) | 10% (по облигациям) | Привлечение облигационного займа по цене ниже целевой ROE. |
| Итог: Цель — не максимизация КФУ, а оптимизация его значения для роста ROE. Снижение КФУ с 0.94 до 0.82 за счет управляемого долга — это не риск, а переход к эффективной структуре капитала. | ||||
Технические и правовые нюансы выпуска облигаций для малого бизнеса
- Принятие решения общим собранием участников о выпуске облигаций (определение суммы, срока, процентной ставки).
- Подготовка решения о выпуске ценных бумаг (документ, заменяющий проспект).
- Раскрытие информации в порядке, предусмотренном Положением Банка России №706-П, что для малого бизнеса часто означает уведомление регулятора без полноценного раскрытия.
- Государственная регистрация выпуска в Банке России (обязательный этап).
- Размещение (фактическое зачисление денег от учредителя на счет компании).
Типичные ошибки консервативных собственников
- Ошибка 1. Фетишизация нулевого долга. Страх перед займами приводит к упущенной выгоде. Решение: Рассматривать долг как финансовый инструмент, а не как зло. Критичен не факт долга, а его цена и цель. Если стоимость долга (проценты) ниже рентабельности проекта, который он финансирует, — брать обязательно.
- Ошибка 2. Накопление «мертвых» денег. Деньги на депозите со ставкой ниже инфляции — это гарантированные убытки. Решение: Сформулировать инвестиционную политику компании, где прописаны допустимые инструменты для временно свободных средств (ОФЗ, корпоративные облигации высокого рейтинга, фонды денежного рынка).
- Ошибка 3. Игнорирование альтернативной стоимости капитала. Собственник не считает, что, оставляя прибыль в бизнесе, он отказывается от других доходов (например, от инвестиций в ценные бумаги). Решение: Внедрить в управленческий учет показатель Economic Value Added (EVA) или как минимум сравнивать ROE компании с доходностью низкорисковых инвестиций для самого Ивана.
Синтез эволюции коэффициента финансовой устойчивости
Синонимы
- коэффициент финансовой устойчивости
Используемые источники
- 1. Приказ Министерства регионального развития Российской Федерации от 17 апреля 2010 г. № 173 «Об утверждении Методики расчета показателей абсолютной и относительной финансовой устойчивости, которым должны соответствовать коммерческие организации, желающие участвовать в реализации проектов, имеющих общегосударственное, региональное и межрегиональное значение, с использованием бюджетных ассигнований Инвестиционного фонда Российской Федерации» // Справочно-правовая система «Консультант Плюс».
- 2. Базиль Т.В. Анализ финансовой отчетности коммерческих организаций : учебное пособие / Т.В. Базиль. – Южно-Сахалинск : СахГУ, 2020. – 148 с
- 3. Донцова Л.В. Анализ финансовой отчетности: практикум / Л.В. Донцова, Н.А. Никифорова. — М.: Дело и сервис, 2004. - 144 с.
- 4. Долгих Ю.А. Финансовый менеджмент: учебное пособие Ю.А. Долгих, Т.В. Бакунова, Е.А. Трофимова, Е.С. Панфилова - Екатеринбург: Изд-во Урал. ун-та, 2021. - 118 с
Еще найдено про коэффициент устойчивого финансирования
- Финансовые коэффициенты - формулы Оборотные активы Внеоборотные активы с.1200Ф1 с.1100Ф1 25 Коэффициент устойчивого финансирования Собственный капитал Долгосрочные обязательства Валюта баланса с.1300Ф1 с.1400Ф1 с.1700Ф1 0.75 26 Коэффициент
- Формулы финансовых коэффициентов по балансу и другой отчетности Оборотные активы Внеоборотные активы с.1200Ф1 с.1100Ф1 25 Коэффициент устойчивого финансирования Собственный капитал Долгосрочные обязательства Валюта баланса с.1300Ф1 с.1400Ф1 с.1700Ф1 0.75 26 Коэффициент
- Кластер Коэффициенты оборачиваемости устойчивости маржинальности Оптимальное соотношение собственных и заемных средств способствует финансовой устойчивости и снижению рисков Анализ структуры капитала позволяет менеджменту принимать обоснованные решения по управлению долговой ... Анализ структуры капитала позволяет менеджменту принимать обоснованные решения по управлению долговой нагрузкой и оптимизации финансирования что способствует укреплению финансового положения компании и её долгосрочному развитию Коэффициент финансового левериджа Коэффициент
- Ранжирование предприятий в группе У16 Коэффициент устойчивого финансирования У17 Коэффициент долгосрочного привлечения заемных средств У18 Удельный вес долгосрочных заемных средств
- Аналитические показатели финансирования оборотных активов организации К а СК ВБ 480 922 0.52 т е собственный капитал в валюте баланса занимает 52% следовательно заемный капитал будет составлять 48 % Коэффициент финансовой устойчивости К фу СК ДО ВБ 480 180 922 0.72 т.е долгосрочные источники
- Оценка рыночной и финансовой устойчивости предприятия Коэффициент текущей задолженности 0.054 0.691 0.671 4 Коэффициент устойчивого финансирования 0.467 0.308 0.329 5 Коэффициент финансовой независимости капитализированных источников 0.371 0.888 1.301
- Оценка эффективности использования собственного и заемного капитала предприятия Коэффициент текущей задолженности 0.667 0.643 0.054 4 Коэффициент устойчивого финансирования 0.428 0.487 0.467 5 Коэффициент финансовой независимости капитализированных источников 0.345 0.376 0.371
- Анализ финансового состояния в динамике АО Первый ЖБИ У16 1.166 5.533 3.798 2.456 1.073 1.791 -3.742 Коэффициент устойчивого финансирования У17 0.640 0.222 0.277 0.344 0.339 0.255 0.033 Коэффициент автономии финансовой независимости
- Анализ финансового состояния в динамике РФ по отрасли 0.753 0.767 0.693 0.858 0.801 x x Коэффициент устойчивого финансирования У17 0.331 0.392 0.44 0.61 0.498 0.365 0.034 среднее значение в РФ
- Оптимизация структуры бухгалтерского баланса как фактор повышения финансовой устойчивости организации Ктз КО ВБ 0.248 0.246 0.238 -0.009 Коэффициент устойчивого финансирования Куф СК ДО ВБ 0.752 0.754 0.762 0.009 Коэффициент финансовой независимости капитализированных
- Анализ финансового состояния в динамике АО Оптпродторг У16 1.105 0.925 0.966 0.734 0.613 0.83 -0.095 Коэффициент устойчивого финансирования У17 0.621 0.461 0.592 0.537 0.605 0.579 0.118 Коэффициент автономии финансовой независимости
- Кластер Коэффициенты финансового левериджа и автономии Коэффициент маневренности Коэффициент устойчивого финансирования Коэффициент финансовой устойчивости Коэффициент иммобилизации Ликвидность баланса 4 Рентабельность и эффективность капитала
- Финансовый анализ предприятия по балансу У16 0.801 3.138 3.22 0.082 6 Коэффициент устойчивого финансирования У17 0.635 0.498 0.365 -0.133 Уровень коэффициента автономии за анализируемый период снизился
- Самые основные финансовые коэффициенты Чем ниже этот коэффициент тем более устойчива компания так как ей не требуется значительное внешнее финансирование 5 Коэффициент цена прибыль P
- Коэффициент финансовой устойчивости Анализ рыночной устойчивости как Коэффициент устойчивого финансирования Скачать программу ФинЭкАнализ Как коэффициент финансовой устойчивости проверяет прочность фундамента бизнеса Рассмотрим
- Финансовый анализ деятельности малых предприятий Коэффициент показывает какая часть основных средств и других внеоборотных активов профинансирована за счет долгосрочных заемных источников 5 Коэффициент устойчивого финансирования Куф где СК ДП перманентный капитал ВА ТА сумма внеоборотных и текущих
- Государственное регулирование экономики современные реалии и взгляд в будущее Должен быть создан социально ориентированный механизм финансирования позволяющий привлекать помимо бюджетных денег альтернативные источники и гарантировать все принятые обязательства В то ... По данным Росстата коэффициент дифференциации доходов населения в 2015 г составлял 15.7 раз а коэффициент Джини отражающий индекс ... Эффективный собственник - это основа устойчивого развития формирования конкурентной рыночной среды роста накоплений и инвестиций производительности труда и заработной платы
- Управление дебиторской задолженностью на предприятиях Чем выше показатель тем устойчивее предприятие т.к оно меньше зависит от внешних источников финансирования Коэффициент соотношения мобильных и иммобилизованных
- Влияние отдельных элементов учетной политики на статьи отчетности и показатели финансового состояния Кавт Показывает удельный вес собственных средств в общей сумме источников финансирования - коэффициент финансовой устойчивости 0.6 Кфу Показывает какая часть актива финансируется за счет устойчивых
- Антикризисные механизмы финансовой стабилизации и развития организации К их числу относятся коэффициент рентабельности реализации продукции коэффициент капитализации чистой прибыли отражающий политику распределения прибыли коэффициенты финансового левериджа и левериджа активов отражающие политику формирования структуры капитала и финансирования активов соответственно коэффициент оборачиваемости активов отражающий политику формирования состава активов ресурсоотдачу Изменяя любые перечисленные
Скачать ФинЭкАнализ
Попробовать ФинЭкАнализ