Удельный вес
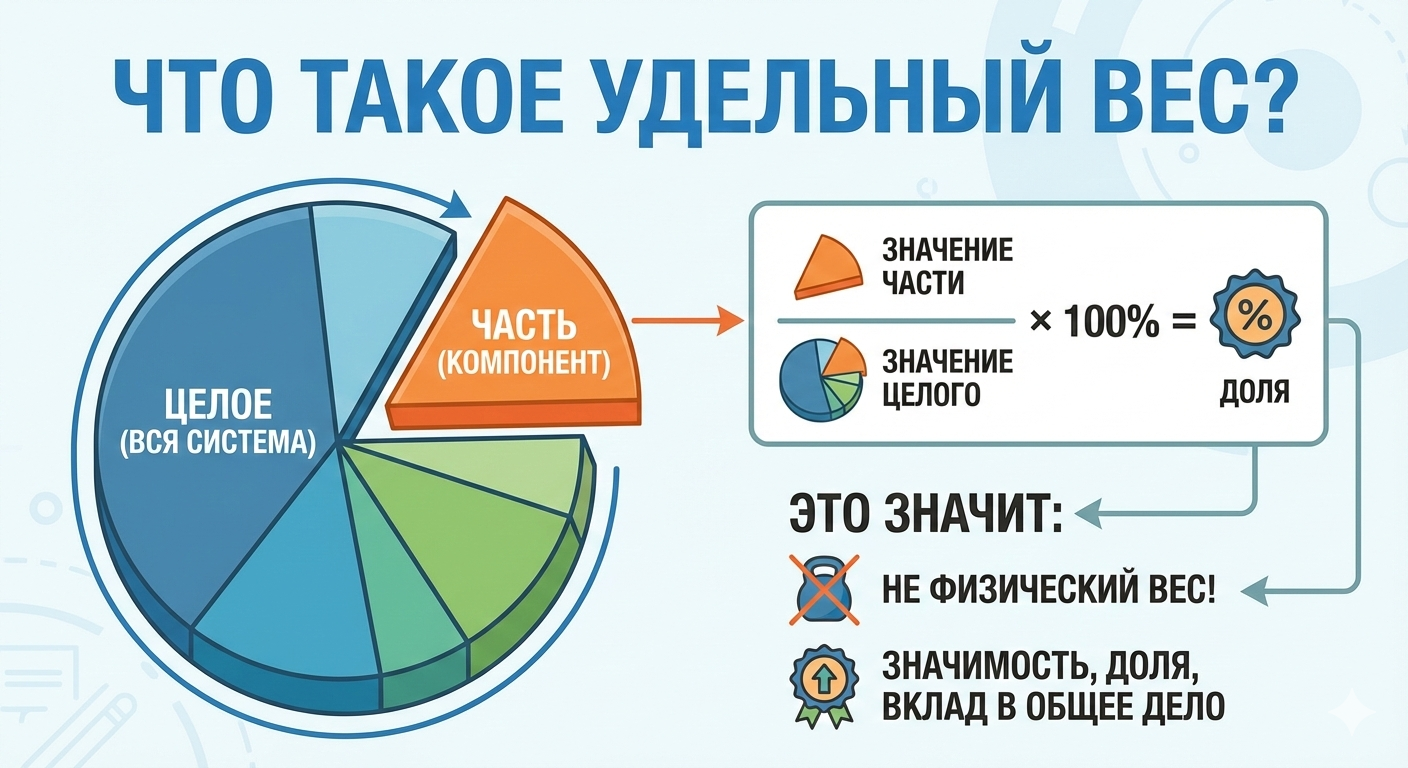
Удельный вес - это доля одного элемента в общей сумме, выраженная в процентах. В финансовом анализе элементом служит строка отчёта, статья затрат или вид продукции. У выручки предприятия есть части-продукты, у валюты баланса есть части-активы, у оборотных активов свои доли. Формула одна на все случаи, и в этом сила показателя: он переводит любые деньги в проценты от целого, а проценты сравниваются всегда, как счёт в игре у любых команд.
Как считается удельный вес по формуле
где Показатель — одна строка отчёта, а Общая сумма всех показателей — итог, к которому считается доля.
Состав слагаемых (пример из реальной практики, названия изменены):
- Показатель. 168 миллионов рублей: столько за квартал заработала мука высшего сорта. Это одна строка отчёта о продажах.
- Общая сумма всех показателей. 600 миллионов рублей: столько заработала вся продукция за тот же квартал. Это строка «Итого» того же отчёта.
- Результат. 168 делим на 600, выходит 0,28. Умножаем на сто процентов: доля муки 28 процентов.
Два простых правила при делении. Первое: строка и итог берутся за один и тот же период, квартал на год делить нельзя. Второе: все доли одного итога обязаны в сумме давать ровно сто процентов. Отдельный случай: доля расходов в общих деньгах от продаж называется удельный вес себестоимости в выручке. Себестоимость это деньги, потраченные на производство: сырьё, электричество, зарплаты. Доля статьи в затратах предприятия показывает, из чего состоит себестоимость продаж. Если у вас вышло девяносто семь или сто три, где-то потерялась строка или посчитана дважды. Денежный смысл доли: 600 миллионов делим на сто, выходит 6 миллионов, столько стоит один процент итога. Потерял один процент, потерял 6 миллионов. Все места строк вместе складываются в структуру баланса и структуру активов, полную раскладку долей.
Поясняющий пример
Подставляем значения построчно. Показатель, выручка муки высшего сорта, 168 миллионов за квартал. Общая сумма всех показателей, выручка всей продукции, 600 миллионов. Подстановка из якоря уже дала долю муки 28 процентов. Читаем результат по зоне: почти каждый третий рубль холдинга приходит через муку, и все строки этого же итога сравниваются с ней на одной базе. Главный вклад это сама мука, главный минус: число говорит «сколько», но не говорит «почему». Для «почему» нужен сосед, доля прошлого квартала.
Вера Гуляева была финансовым директором мукомольного холдинга «Мельница» (название изменено, выручка 600 миллионов рублей в квартал). Правление дало ей задачу: вернуть долю муки высшего сорта, за год она упала с 28 до 21 процента. Каждый потерянный пункт, каждый процент доли, стоил 6 миллионов в квартал. Падение на семь пунктов обходилось в 42 миллиона. Полгода работы со структурой продаж подняли долю до 27 процентов.
Таблица 1. Путь холдинга: доля муки высшего сорта в выручке
| Показатель | Год назад | Провал | Сейчас |
| Доля муки в выручке | 28% | 21% | 27% |
| Выручка всего, млн руб. | 600 | 560 | 640 |
| Выручка муки, млн руб. | 168 | 118 | 173 |
Вывод: доля упала не из-за объёма помола, а из-за цены и покупателя. В процентах это видно сразу, в миллионах не сразу: у разных строк миллионы разного размера, а проценты у всех одинаковые. До задачи Вера смотрела в отчёт о продажах и видела только миллионы, и ошибка была не в цифрах, а в способе смотреть. Дальше статья идёт шаг за шагом: сначала посчитаем доли всех строк и проверим сумму в сто, потом построим карту продаж, затем сравним два квартала, после дойдём до активов и затрат, в конце поставим расчёт на регулярку.
Все функции удельного веса в анализе компании
Справочники пишут про «функции» удельного веса, по-простому доля отвечает на четыре вопроса:
- Что главное? Сортировка строк по доле сразу показывает, кто держит итог: три вида муки держат 61 процент продаж «Мельницы».
- Что сравнить? Доли двух кварталов или двух компаний сравниваются без пересчёта: 28 и 21 процент сразу видны как падение.
- Где ошибка? Сумма долей должна давать сто процентов. Дали девяносто семь, где-то потерялась строка, и это видно до совещания.
- Что впереди? Доли каждого квартала складываются в историю, и история отличает случайный скачок от настоящего тренда.
Функции не требуют программ: калькулятор и таблица закрывают расчёт целиком. Практика «ФинЭкАнализ» автоматизирует счёт. Программа считает доли по выручке, активам и затратам в один приём и проверяет сумму. Если вы знаете свою выручку из отчета о финансовых результатах, но не знаете долю лучшего продукта, вы знаете размер. Но не знаете, из чего он состоит.
Урок витрины простой: деньги показывают размер, доля показывает место каждой строки в этом размере, и место ищется одним делением. Вера начала с падения доли муки и закончила методом: у процента всегда есть сосед, без соседа процент молчит. Ниже пять глав: как собрать карту продаж, поймать сдвиги, добыть честные данные, поставить расчёт на регулярку.
О чём эта статья и по каким шагам она идёт
- Шаг формулы. «Как одна формула считает долю для любого итога»: доля считается и в себестоимости продаж, и в активах.
- Шаг карты. «Как карта продаж строится на долях и расставляет приоритеты»: доля каждой строки это её место на карте.
- Шаг сравнения. «Какие сдвиги долей требуют решения и как отличить их от шума»: простое правило трёх пунктов.
- Шаг данных. «Какие данные нужны для честных долей активов и затрат»: первичные таблицы, а не готовые сводки.
- Шаг регулярности. «Как сделать расчёт долей регулярным и приучить компанию»: один лист раз в квартал.
Как одна формула считает долю для любого итога компании
Формула всегда одна и та же, меняется только знаменатель, то есть число, на которое делим. Разбор на живых числах по шагам: берём часть, выручку муки в 168 миллионов, берём итог, всю выручку в 600 миллионов, делим часть на итог и умножаем на сто. Выходит 28 процентов. Тот же расчёт для активов: запасы весят 228 миллионов, валюта баланса 600 миллионов, 228 делим на 600, доля 38 процентов. Числа разные, действие одно, и в этом вся сила формулы. Научился делить один раз, и все доли компании вам подвластны.
Простой тест на себя: назовите свой итог выручки за прошлый квартал. Получилось за секунду. Теперь назовите долю самого прибыльного продукта в этом итоге. Пауза? Она у половины компаний, и пауза эта дорогая. Из нашей практики: половина компаний знает итоги до миллиона и не знает ни одной своей доли до процента. Без доли решения о продуктах принимаются по ощущениям, а ощущения ошибаются в обе стороны.
В первый вечер Вера посчитала доли в выручке, потому что выручка лежит в одном готовом отчёте. Делила на калькуляторе: двенадцать строк, каждая на шестьсот миллионов, за вечер готово. Работа заняла три часа и дала двенадцать чисел, которых в отчёте не было. Наутро выяснилось, что четыре строки из двенадцати она обсуждала на совещаниях ни разу за год, а две строки, о которых говорили каждый месяц, держали вместе меньше шести процентов итога. Список тем для совещаний после этого пересобрался сам.
Пример с запасами: у «Мельницы» доля запасов в оборотных активах, остатков зерна, муки и тары внутри оборотных активов, вышла 44 процента. Это высокий вес. У трёх из четырёх соседних мукомолов запасы держат меньше трети оборота. Причина в политике закупки зерна перед уборкой, и сам факт веса превратил закупочный календарь в тему правления. Одно деление дало повестку.
Такт работы с любым итогом один и тот же, и это главная практическая ценность формулы. Выписали строки, сложили их доли, сверили сумму со сто процентами, отсортировали от большей к меньшей. Четыре действия, один вечер, и итог любого отчёта компании превращается в карту. Первым итогом лучше брать выручку: она знакома, строки в ней узнаваемы, и ошибка в расчёте видна сразу.
Как доля считается для разных итогов?
Четыре самых частых знаменателя в компании:
- Итог выручки. Доля продукта в продажах: 28 процентов муки в 600 миллионах квартала.
- Итог затрат. Доля статьи в затратах предприятия: 47 процентов сырья в стоимости помола.
- Итог активов. Доля группы в валюте баланса: 38 процентов запасов зерна и муки в активах «Мельницы».
- Итог источников. Доля капитала в финансировании: 54 процента собственного капитала при 46 процентах заемного капитала.
Четыре знаменателя дают четыре таблицы с четырьмя разными выводами. По выручке решают, что продавать. По затратам — где экономить. По активам — чем компания владеет. По источникам — кому она должна. Вера пересчитала свой квартал по всем четырём за один вечер и увидела компанию как набор весов. Пересчитайте свой квартал по этим четырём итогам, и одна страница долей скажет о компании больше, чем стопка отчётов в миллионах.
Почему сумма долей должна равняться ста процентам?
Если все строки одного итога разделить на итог, их доли обязаны дать в сумме сто: вы делите итог на самого себя. И это бесплатная проверка ошибок. Сумма меньше ста: Вера посчитала доли продаж, получила 97,8 процента, и восемь мелких отгрузок выпали из отчёта до совещания. Сумма больше ста: если вышло 103, какая-то строка посчитана дважды, скидку записали и строкой, и в итог. Сумма ровно сто: спорить можно о выводах, но не о данных. Проверка суммы занимает тридцать секунд, и тридцать секунд против трёх недель переделки решения это самая выгодная арифметика в анализе.
Проверка работает на любом масштабе. Стажёр делит пять статей, финансовый директор холдинга двести строк выгрузки, полного списка операций из учётной программы, и правило одно и то же: сумма должна сходиться в сто. Пример проверки в действии: начинающий аналитик посчитал доли пяти статей затрат и получил 91 процент. Девять процентов потерялись в строке «прочие», которую он не заметил в конце отчёта. После возврата строки в список сумма стала ровно сто, и доли остальных статей немного выросли: вес пропавшего вернулся к владельцам.
Вера проверяет сумму дважды: первый раз после выгрузки, второй раз перед совещанием. Между проверками данные успевают обновиться, и второй раз ловит то, что первый пропустил. Привычка двух проверок стоит одной минуты и экономит репутацию: ошибка в доле, замеченная после решения, обходится дороже часа любой проверки.
Как построить первый экран долей за вечер
Экран это таблица, где все строки отсортированы по доле, от большего к меньшему. Пять шагов: выбрать один общий знаменатор, выписать все строки этого итога без пропусков, разделить каждую на итог и умножить на сто, сложить доли и сверить сумму со ста, отсортировать строки от большей доли к меньшей. Первый экран «Мельницы» занял вечер и сразу показал неожиданное: строка зерна на посев оказалась в середине таблицы, хотя интуиция держала её за мелочь. Внимание без долей распределяется по памяти, а память любит недавние и громкие строки, не большие. Сюрпризы первого экрана показывают строку-мелочь в середине таблицы и строку-«важность» ниже одного процента. После сортировки половина вопросов к отчёту отпадает сама: глаз собирает главные строки без чтения, и совещание начинается с веса, а не с алфавита.
Ловушка — «доля вместо роста»
Ошибка чтения: доля выросла с 21 до 27 процентов, и отчёт выглядит победой. Смотрим соседа, темп, скорость роста строки в процентах: за то же время вся выручка выросла с 560 до 640 миллионов, и доля выросла потому, что строка росла быстрее общего итога. Удельный вес не заменяет динамику: он показывает состав, а рост или падение показывает соседний ряд, горизонтальный финансовый анализ. Вера после ловушки держала в отчёте оба ряда, доли и темпы, каждый процент с соседом.
Вопросы для самопроверки
- Проверьте формулу. Все доли посчитаны от одного итога за один период. Ожидаемый результат: доли сравнимы между собой без пересчёта.
- Проверьте сумму. Доли в сумме дают сто процентов. Ожидаемый результат: потерянные строки видны до совещания.
- Проверьте соседа. У каждой доли рядом стоит темп роста строки. Ожидаемый результат: рост доли не путается с ростом строки.
Формула перенесена на четыре итога холдинга, и таблица долей стала картой продаж. Как строится карта и что она показывает, тема следующей главы.
Как считать долю внутри доли
Доля внутри доли это второй этаж того же деления. Мука высшего сорта имеет 28 процентов продаж. Внутри этой строки сетевые магазины забирают 63 процента отгрузок, а переработчики берут 37. Считается тем же делением: отгрузки сети делятся на отгрузки сорта и умножаются на сто. А вес сети в общих деньгах даёт умножение этажей: 0,28 умножить на 0,63 выходит 0,1764, то есть сеть приносит 17,6 процента всей выручки компании, хотя отдельной строки «сеть» в отчёте о продажах нет. Вера нашла эту цифру за полчаса, и полчаса перевернули переговоры с сетью: продавцы «Мельницы» узнали, что у сети меньше альтернатив, чем думали обе стороны, и скидка сети сузилась на полтора пункта.
У вложенных долей два правила. Первое: итог второго этажа это доля первого этажа, взятая в деньгах, а не новые сто процентов. Второе: глубже двух этажей строить не стоит, лист из трёх этажей долей никто не дочитает. Если ваш отчёт не имеет второго этажа, вы знаете долю продукта, но не знаете, кто его покупает.
Почему доля и темп смотрят в разные стороны
Доля показывает состав, а темп движение, и направления двух чисел не связаны. Строка может расти на двадцать процентов и терять вес, если итог растёт на тридцать. И наоборот: субпродукты выросли на четверть, а доля почти не двинулась, потому что крупы росли тем же темпом. Темп без доли слеп к структуре, доля без темпа слепа к жизни, и таблица из двух рядов закрывает обе слепоты. Совещание, на котором есть оба ряда, занимает вдвое меньше времени: вопрос «хорошо это или плохо» закрывается за один взгляд. Если в вашем отчёте только проценты, добавьте ряд темпов, а если только темпы, добавьте ряд долей. Оба ряда считаются из одного списка строк, и дополнительной работы ноль.
Как карта продаж строится на долях и расставляет приоритеты
Карта продаж это те же доли, только отсортированные от большей к меньшей. Звучит просто, но сортировка меняет взгляд на отчёт: без неё строки идут в том порядке, в котором их записал отчёт, по алфавиту или номеру счёта. Вера отсортировала двенадцать строк «Мельницы» и увидела, что три вида муки держат 61 процент продаж, а шесть мелких строк вместе занимают 8 процентов. В несортированном отчёте главные строки разбросаны по листу, и глаз их не собирает.
Что показывает карта долей в продажах?
Карта делит строки на три группы, как полки в шкафу, и каждая группа отвечает на один вопрос: сколько внимания давать строке:
- Главные. Строки выше десяти процентов: три вида муки, 61 процент итога. Это ядро компании, тронешь их, сдвинется всё.
- Интересные. Строки от трёх до десяти процентов: зерно на посев, например, 9,6 процента. Поле для решений о росте.
- Мелкие. Строки ниже трёх процентов: шесть строк на 8 процентов. Кандидаты на вопрос «зачем мы это делаем».
Границы групп это не закон, а настройка под свою компанию, и пересматриваются раз в год: список продуктов меняется, и прошлогодняя настройка устаревает вместе с ним. Порог каждой группы подписан в шапке карты, и строка на границе в 9,9 процента получает однозначный ответ только при годовом пересмотре. У «Мельницы» зерно на посев с долей 9,6 процента живёт в «интересных», хотя до «главных» ему не хватает четырёх десятых пункта. Показательный пример: кофейня с двенадцатью позициями и завод с четырьмя сотнями позиций. У кофейни вся карта состоит из главных строк, и группы не нужны для двух-трёх позиций. У завода без групп нечитаемо в принципе, и его первый этаж это группы продуктов, а не сами продукты. Масштаб меняет настройку, но не механику: доля, порог и сортировка работают и там, и там.
Почему сортировка по доле важнее алфавита?
Порядок строк это порядок внимания: читающий сначала смотрит на верхние строки, а до нижних доходит не всегда. Дорогая строка, стоящая шестой по алфавиту, получает шестую часть внимания, хотя приносит четверть выручки. Сортировка по доле поднимает её наверх бесплатно, и отчёт начинает обслуживать решение, а не форму. Первый вопрос любого листа после сортировки один и тот же: что держит итог, и ответ виден без чтения, по верхним строкам.
Вера помнит утро, когда карта из двенадцати строк прочиталась за две минуты, а свод того же утра никто не дочитал: строка муки стояла шестой по алфавиту групп, правление не увидело падение, и глаз скользил мимо. После сортировки строка встала первой, и вопрос о покупателе прозвучал на том же совещании. Сортировка стоит нуля, а меняет первую страницу любого отчёта о продажах.
Как выглядит карта продаж «Мельницы» в процентах
Таблица 2. Карта продаж «Мельницы»: строки, доли, группы
| Строка продаж | Доля | Группа |
| Мука высшего сорта | 28,0% | Главные |
| Мука первого сорта | 22,5% | Главные |
| Крупы четыре вида | 21,4% | Главные |
| Мука общего назначения | 10,5% | Главные |
| Зерно на посев | 9,6% | Интересные |
| Шесть мелких строк | 8,0% | Мелкие |
Вывод: четыре главные строки держат 82,4 процента итога, и любое решение холдинга проверяется сначала на них. Общее правило карты: главные строки в сумме должны держать больше половины итога, если меньше, компания держится на «интересных» и «мелких», и это риск. Проверка суммы: 82,4 плюс 9,6 плюс 8,0 выходит сто процентов, ни одна строка не потеряна.
Ошибка Веры — «карта одного квартала»
Осложнение выглядело победой: карта построена, главные строки названы, правление довольно. Через месяц покупатель муки первого сорта ушёл к конкуренту, а карта ничего не могла сказать, она показывала один квартал без направления. Неудачная попытка: обновлять карту в конце квартала. Вера опоздала на месяц, решение об удержании покупателя принималось в середине. Инструментом стала парная карта, доли этого квартала и прошлого рядом в двух столбцах, и сдвиг любой строки виден в день обновления данных. Одна карта отвечает «сколько», пара отвечает «куда».
Оплата времени на парную карту падает с каждым кварталом. Вторая карта потребовала получаса, потому что доли уже посчитаны и добавился только столбец прошлого квартала. К третьему месяцу обновление занимает пятнадцать минут, потому что строки отчёта перестроены под итоги структуры. Цена парности падает, а ценность сигнала растёт, и это самый дешёвый апгрейд любого отчёта о продажах: один столбец против целой системы контроля.
Инструмент — парная карта двух кварталов
Парная карта строится тремя шагами на том же листе. Первый шаг, столбцы: доли этого квартала и доли прошлого на одних и тех же строках. Второй, сдвиги: разница долей в пунктах. У каждой строки плюс, минус или ноль. Третий, разбор: сдвиг больше трёх пунктов получает имя ответственного и дату разбора. Вторая карта потребовала получаса, потому что доли уже посчитаны. К третьему месяцу обновление занимает пятнадцать минут. Самое неожиданное из нашей практики: карта с двумя рядами, доля выручки и доля затрат, находит перекосы за один вечер. Побочные продукты занимали 5,8 процента продаж и ноль внимания, а маржа у них выше муки.
Зачем в карте два ряда — выручка и затраты
Доля строки в выручке и доля той же строки в затратах вместе находят перекосы, невидимые по отдельности. Побочные продукты: 5,8 процента выручки и ноль внимания, при этом маржа выше муки, значит строка недооценена. Отруби: 4,6 процента выручки при двойных затратах на строку, значит строка переоценена, и её вес в деньгах не соответствует весу в продажах. Один ряд показывает, сколько строка приносит, второй сколько она ест, и разница двух рядов и есть управленческий вопрос. Вера добавила второй ряд за один вечер: доля в затратах считается тем же делением, только знаменатель другой. Два ряда, одна строка, три вывода: недооценённая, переоценённая, честная. Пересчитайте свою карту в два ряда, и половина строк получит новый статус.
Отдельная проверка мелких строк: шесть мелких позиций могут на самом деле быть одной. У «Мельницы» шесть строк оказались отгрузками одному покупателю разными видами продукции. После группировки по покупателю они стали одной строкой на 7,2 процента, четвёртой по весу в карте. Если шесть мелких строк сводятся к одному покупателю, это не мелочь, а скрытый средний игрок, и разговаривать с ним нужно как с крупным партнёром.
Карта удерживает внимание от семи до пятнадцати строк. Двенадцать строк «Мельницы» осваиваются за две минуты. Попытка показать двадцать четыре строки мелкими продуктами провалилась: правление прочитало верх и потеряло низ. Решением стала двухэтажная карта: первый этаж это двенадцать строк с долями и сдвигами, второй это подробный разбор главных строк по покупателям, и оба живут на одном листе. Этажность работает и для других отчётов, активы, затраты, источники: первый этаж всегда тот, на котором принимается решение, нижние достраиваются по запросу. Правило этажа простое: сначала одна таблица на семь-двенадцать строк, потом уточнения. Попытка показать всё сразу экономит одно нажатие кнопки, но тратит час совещания.
Разрез карты выбирается по решению, и один квартал выглядит двумя разными картами. Смотреть контракты удобно в группировке по покупателям, изучать цены удобнее по продуктам. Обе карты верны, потому что отвечают на разные вопросы, и обман заключается только в выборе не того разреза для вопроса дня. Шесть мелких строк по продуктам могут быть одной строкой на 7,2 процента по покупателю, и выбор разреза меняет статус строки с «мелкой» на «среднюю» без изменения данных.
Вопросы для самопроверки
- Проверьте сортировку. Строки идут от большей доли к меньшей. Ожидаемый результат: совещание начинается с главного.
- Проверьте пару. Рядом стоит столбец прошлого квартала. Ожидаемый результат: сдвиги видны до вопроса.
- Проверьте мелочь. Мелкие строки проверены на слипание в одну. Ожидаемый результат: скрытый крупный покупатель найден.
Карта продаж готова. Её сосед, сдвиги долей двух кварталов, тема следующей главы: где проходит граница между шумом и сигналом.
Какие сдвиги долей требуют решения и как отличить их от шума
Сдвиг доли это разница между долей этого квартала и долей прошлого. Дальше вопрос: какой сдвиг терпить, а какой разбирать? Правило Веры: сдвиг больше трёх пунктов за квартал разбирается, меньший ждёт следующего листа. Порог появился из её истории. Доля муки падала по три-четыре пункта в квартал три квартала подряд, и никто не поднимал вопрос, потому что «всё в пределах колебаний». Сдвиги меньше трёх это обычное дыхание структуры: строки меняются местами в пределах групп. Сдвиги выше трёх значат, что строка переехала из группы в группу. Компания с сезонными продажами может поднять порог до пяти, со стабильным списком опустить до двух.
Как отличить сигнал от шума?
Сигнал это сдвиг, за которым стоит решение. Шум это случайные колебания, которые возвращаются сами. Три признака сигнала:
- Направление держится. Сигнал идёт в одну сторону два квартала подряд: 28, потом 24, потом 21 процент.
- Размер большой. Сдвиг больше трёх пунктов за квартал выходит за обычные колебания структуры продаж.
- Есть компенсатор. Доля муки падает, доля круп растёт, минус и плюс живут в одной истории с одной причиной.
Одиночный скачок на четыре пункта с возвратом в следующий квартал это шум данных, а не бизнеса. Причина обычно разовая: отгрузка, сдвиг календаря, ошибка строки. Мы в своей практике различаем их обратной проверкой: подождать один квартал и посмотреть ещё раз. Шум за это время возвращается в норму сам, сигнал продолжает идти в ту же сторону. Ждать квартал дёшево, зато решения принимаются по настоящим событиям, а не по случайностям.
Из нашей практики: разбирать каждый пункт значит утопить совещание в мелочах, а не разбирать ничего значит вырастить под ковером 42-миллионную проблему. Простая арифметика порядка: сумма сдвигов всех строк равна нулю, минус всегда где-то компенсируется плюсом, и это свойство бесплатное. Оно превращает разбор сдвигов в охоту за парами: нашли минус, ищите плюс того же размера рядом, и пара скажет больше, чем два числа поодиночке.
Почему доля падает при растущем итоге?
Самый обманчивый случай: вся выручка растёт, а доля лучшей строки падает. Разбор в три шага, у каждого свой вопрос:
Таблица 3. Сдвиги долей двух соседних кварталов
| Строка | Было | Стало | Разница |
| Мука высшего сорта | 28,0% | 24,1% | −3,9 |
| Мука первого сорта | 22,5% | 22,7% | +0,2 |
| Крупы | 19,0% | 22,3% | +3,3 |
| Шесть мелких строк | 8,0% | 8,2% | +0,2 |
Вывод: доля муки упала на 3,9 пункта, доля круп выросла на 3,3, и это одна история в двух строках: покупатель перевёл объём с муки на крупу под свою линию кормов. Первый шаг, темп строки: насколько выросла сама строка, мука выросла на два процента при общих семи, и медленная строка теряет вес. Второй, причина темпа: цена или объём, сорт держал цену и терял объём покупателя, конкурент отдавал объёмом. Третий, решение: удержать покупателя или найти нового, цена вопроса в деньгах, а не в процентах. Проценты находят место проблемы, деньги считают цену, и этапы не заменяют друг друга: Вера нашла место за вечер, цену узнала за неделю.
Матрица сдвигов экономит два разбирательства из трёх: минус и плюс были одной историей, а не двумя проблемами, и таблица видит перенос одним взглядом. Если вы видите рост доли без компенсатора, найдите его в столбце разниц, и рост получит причину. Если компенсатора нет вовсе, итог изменился, и это уже вопрос не структуры, а размера.
Давление сверху — «покажите потери в деньгах»
Осложнение: правление сказало «доли понятны, но сколько мы теряем?» Неудачная попытка перевести в миллионы все строки: таблица стала огромной, смысл шкалы потерялся, директор отложил лист. Инструментом стал перевод по запросу, один сигнал, одно умножение: минус 3,9 пункта это минус 0,039, и 0,039 умножить на 600 миллионов выходит 23,4 миллиона рублей за квартал. Правление увидело цену вопроса без возни со всеми строками, и порог трёх пунктов получил денежную цену автоматически.
Денежная шкала поменяла и дисциплину разбора. До неё спор о «много это или мало» решался громкостью рассказа, после неё сигнал и его рубли идут в одной строке, и повестка сортируется по деньгам. Два сигнала одного квартала уже несравнимы по ощущениям: мука минус 3,9 пункта стоит 23,4 миллиона, энергия плюс 2,8 пункта стоит 4,2 миллиона. Первым разбирается дорогой сигнал, даже если он тише в отчёте, и совещание перестаёт тратить время на крикливые мелочи.
Инструмент — правило трёх пунктов
Правило живёт тремя строками и закрывает разбор любого сдвига. Порог отсекает шум размера, повтор отсекает шум случайности, цена переводит остаток в деньги, и три строки работают вместе, а не по одной:
- Порог. Сдвиг больше трёх пунктов за квартал это сигнал, кандидат на разбор. Меньше, ждать следующего листа.
- Повтор. Два квартала одного направления переводят шум в сигнал даже без порога размера.
- Цена. Сдвиг умножается на итог периода: рубли сигнала считаются одной строкой.
Вера проверила порог на истории года: из девятнадцати сдвигов выше трёх пунктов шестнадцать оказались сигналами, и точность правила вышла семнадцать из девятнадцати. Три шума прошли порог разовыми скачками, но повторность сняла два из трёх: скачки вернулись, направления не было. Свою историю порога можно начать с трёх пунктов, а к концу года переписать под свои обычные колебания, волатильность: выписываются все сдвиги года, и доля вернувшихся это мера шума компании. Порог поднимается настолько, чтобы шум отсеялся, а сигналы остались, и тогда они попадают в повестку совещания, в его список вопросов.
Типичная ошибка и её решение
Типичная ошибка это реакция на каждый пункт: менеджер видит минус и пишет план, а минус живёт в шуме. Решение: сдвиг ниже порога записывается в таблицу наблюдений без действий, и наблюдение само дозревает до сигнала, когда направление повторится. Вера завела лист наблюдений, и через квартал девять из одиннадцати мелких сдвигов вернулись в норму сами, а два стали сигналами и получили решения.
Список наблюдений это простая двухколоночная таблица: дата, строка, размер сдвига. Через квартал по ней видно, кто вернулся в норму, а кто нет, и шум уходит из повестки без сожалений. Если каждый пункт рождает план, у структуры нет шумового фильтра, и совещания съедает листва. Один лист наблюдений закрывает фильтр целиком, и цена фильтра ноль: он собирается из тех же чисел, что и карта.
Сама пара «минус и плюс» экономит два разбирательства из трёх. Отдельные сдвиги муки и крупы требовали бы двух разбирательств, а таблица видит перенос одним взглядом, и проверка подтвердила перенос: промышленный покупатель перевёл объём с муки на крупу под свою линию кормов, и один контракт объяснил две трети сдвига. Сдвиги продаж названы и оценены.
Как посчитать цену одного пункта доли
Пункт доли имеет конкретную цену, и она считается из итога квартала. Берём итог: 600 миллионов рублей. Делим на сто: 600 делить на 100 выходит 6 миллионов, столько стоит один пункт доли. Дальше любой сдвиг переводится в деньги умножением: потеря семи пунктов стоит 42 миллиона в квартал, возврат шести приносит 36, сезонный сдвиг на четыре пункта весит 24. После первого расчёта совещание перестало спорить о том, «много это или мало», потому что пункт имел фиксированный курс. Цена пункта делает сигналы сортируемыми: сигнал по муке стоит 23,4 миллиона, сигнал по энергии 4 миллиона, и повестка строится по деньгам, а не по громкости рассказов. Ограничение честно: цена пункта этого квартала не равна цене следующего, ведь итог растёт или падает, и точная цена пересчитывается одним делением после каждого листа.
Сдвиги продаж названы и оценены. Доли не двигаются поодиночке: рост одной строки автоматически давит соседние, потому что итог один и сто процентов в нём всегда. Но у компании ещё два поля для долей, активы и затраты, и какие данные нужны для них, тема следующей главы.
Какие данные нужны для честных долей активов и затрат
Для долей активов нужен баланс на одну дату, для долей затрат статьи себестоимости продаж за период. Готовые сводки, сжатые таблицы на одну страницу, не годятся, и Вера узнала это на собственной ошибке. Доли запасов из сводки показали 38 процентов, а пересчёт из первичных таблиц, самых подробных таблиц учёта, дал 43. Разбор по шагам. Сводка говорила «запасы 228 миллионов», доля 38 процентов. Первичные таблицы дали те же запасы в 258 миллионов и долю 43 процента. Разница в 30 миллионов оказалась целой партией зерна, потерянной при переносе данных. Пять пунктов разницы это не округление, а пропавшая строка. Ошибка в пять пунктов по активам это решение не по своей компании, а по искажённой её копии.
Из нашей практики: у трети компаний расхождение долей из сводки и первичных таблиц больше трёх пунктов. Причина почти всегда одна: данные переносятся из первичных таблиц в сводку руками, человек копирует, округляет и забывает строку. Три процента ошибки набегают незаметно, и расхождение исчезает уже со второго квартала после перехода на первичные таблицы. Для запасов цена ошибки это закупки зерна на месяц вперёд, для долгов покупателей лимиты отгрузок, и любое решение по структуре начинается с честных данных, иначе оно решение по фантазии.
Где живут данные для долей активов?
Три источника данных для долей активов работают вместе, и у каждого своё назначение:
- Баланс на дату. Группы активов делятся на валюту баланса на последний день квартала одним делением.
- Первичные таблицы. Инвентаризации и карточки: остаток запасов подтверждается физическим подсчётом на складе, а не словом «компьютер сказал».
- Та же дата прошлого года. Сравнивать доли активов можно только срез к срезу: сентябрь этого года с сентябрём прошлого.
Дата среза составляет половину смысла доли, вторая половина это подпись в шапке листа. Сентябрьские запасы больше июньских у любого мукомола, и без подписи это не рост, а сезон уборки. Запасы перед урожаем и после него это разные структуры одного холдинга: перед уборкой зерно скупается и склад раздут, после урожая зерно переработано и продано. Две даты одного квартала тоже расходятся: срез на первое число и на тридцатое отличается на две-три тысячи тонн зерна, и доля гуляет на пункт без всяких событий. Вера закрепила одну дату, последний день квартала, и листы перестали спорить с накладными. Сверка дат занимает минуту и стоит в регламенте отдельной строкой, дешевле любого решения по структуре.
Почему доли затрат требуют статей, а не сводок?
Доля статьи в затратах предприятия показывает, из чего состоит стоимость помола, и подсказывает, на чём экономить в первую очередь:
Таблица 4. Структура себестоимости помола: статьи и доли
| Статья затрат | Доля | Что управляет |
| Сырьё и материалы | 47% | Закупка зерна |
| Топливо и энергия | 18% | Режим и тарифы |
| Оплата труда | 16% | График смен |
| Амортизация и ремонт | 11% | Возраст машин |
| Прочие статьи | 8% | Кандидаты на проверку |
Вывод: почти половина стоимости помола это сырьё, и переговоры о цене зерна важнее всех мелких экономий на прочих статьях вместе. Доля «прочих» в восемь процентов это рабочая норма, а выше десяти структура слепа: в «прочих» прячутся целые направления, и первое, что надо сделать, вернуть статьи из «прочих» в явный вид. Простой порядок действий: открыть «прочие», выписать всё, что внутри, сгруппировать по смыслу, и каждая группа больше трёх процентов становится отдельной строкой. Остаток обычно опускается до четырёх-шести процентов, и таблица становится честной без единого нового данного. Вера вернула три статьи за один вечер, и доли топлива и труда выросли на вес возвращённого. Если сумма долей затрат больше ста, это выдаёт двойной счёт, и двойной счёт топлива в энергии ловится за вечер.
Как Вера получила раскладку от главного бухгалтера
Осложнение выглядело обычным: главный бухгалтер принёс сводку с тремя строками затрат и словами «остальное в прочих». Неудачная попытка: просить детализацию письмом, оно шло две недели и вернулось с той же сводкой. Инструментом стал регламент данных: пять статей себестоимости и дата среза закреплены приложением к учётной политике, и отчёт о структуре формируется из первичных таблиц без запросов. После регламента раскладка приходит сама, и «прочие» сели в свои восемь процентов.
Регламент данных окупается первым же кварталом. До него Вера теряла две недели на письма и напоминания и получала три строки, после него раскладка приходит сама и статей в ней пять плюс контрольная строка прочих. Учётная политика это правила компании о том, как считать и записывать, и приложение к ней меняет статус данных с услуги на обязанность. Урок для любого холдинга: доля считается из первичных таблиц или не считается честно, а форма поставки данных закрепляется документом, не просьбой.
Как сезонность мешает сравнению долей активов
Сезонность меняет структуру активов без всяких решений. Перед урожаем зерно скупается и склад раздут, после урожая зерно переработано и продано, и доля запасов в балансе гуляет сама. Вера чуть не подписала «рост доли запасов» как проблему, потом наложила листы прошлого года: доля запасов выросла на пять пунктов ровно так же, как год назад, и сезон был отпущен без совещания. Правило сезонных долей: срезы активов сравниваются с тем же месяцем прошлого года, доли продаж и затрат с тем же кварталом. Календарь срезов попадает в регламент отдельной строкой, и регламент не зависит от памяти аналитика. Если ваши доли запасов выросли в сентябре, сверьте их с сентябрём прошлого года: половина «сдвигов» окажется календарём, а не бизнесом.
Какие доли активов читает банк
Банк читает структуру активов заёмщика в долях, потому что доля показывает подвижность залога, имущества, которое банк берёт в обеспечение. Доля запасов 43 процента при доле долгов покупателей 19 говорит банку: залоговая масса медленная, оборот денег идёт через склад, а не через счета. Кредитный комитет, банковские руководители, которые решают вопрос о кредите, просил структуру активов именно в процентах: миллионы компаний разного размера несравнимы, доли сравнимы всегда. Вера получила лимит, потолок займов, на треть выше соседнего заёмщика с теми же миллионами и худшими долями. Доли источников банк разбирает той же лупой: 54 процента собственного капитала при 46 заёмного проходит порог большинства кредитных политик, а сдвиг доли долга выше пяти пунктов за квартал требует объяснения до заявки. Если вы идёте в банк со структурой в миллионах, вы идёте с размером без значения, и комитет домыслит значение сам.
Вопросы для самопроверки
- Проверьте первичку. Доли посчитаны из первичных таблиц, а не из готовых сводок. Ожидаемый результат: расхождение со сводкой меньше трёх пунктов.
- Проверьте даты. Доли активов подписаны датой среза, доли затрат периодом. Ожидаемый результат: сравнение долей честное.
- Проверьте прочие. Прочие статьи затрат не выше десяти процентов. Ожидаемый результат: структура себестоимости восстановлена.
Данные двух полей закреплены, и структура баланса холдинга собрана в три листа: продажи, активы, затраты. Оба поля живут на одном листе совещания, и сверка ста процентов встроена в шапку каждого. Практика «ФинЭкАнализ» собирает оба поля из анализа финансового состояния предприятия автоматически: доли активов, обязательств и затрат стоят рядом, и сверка встроенная экономит вечер каждый квартал. Сверка работает и на затратах: если сумма долей больше ста, это выдаёт двойной счёт, и три проверки «Мельницы» за год нашли четыре ошибки данных, каждая из которых ошиблась бы в решение, если бы проверки не было.
Данные двух полей закреплены, и структура холдинга собрана в три листа: продажи, активы, затраты. Как заставить листы работать каждый квартал, тема следующей главы.
Данные двух полей закреплены, и структура холдинга собрана в три листа: продажи, активы, затраты. Как заставить листы работать каждый квартал, тема следующей главы.
Как сделать расчёт долей регулярным и приучить компанию
Регулярный расчёт это правило «считаем доли раз в квартал, в один и тот же день, одним и тем же способом». Противоположность ему — считать по случаю: перед кредитом, перед годовым отчётом, перед продажей бизнеса. Каждый раз расчёт собирают заново, разными людьми. Цифры не сходятся между собой даже внутри одной недели. Вера написала своё правило после истории с долей муки: проблема нашлась за вечер, а решения ждали квартал, потому что расчёт структуры не имел ни владельца, ни ритма.
Как устроен регламент из пяти строк?
Регламент умещается на полстраницы:
- Что считаем. Четыре итога квартала: выручка по продуктам, активы по группам, затраты по статьям, источники по капиталу.
- Когда считаем. Доли активов на последний день квартала, доли продаж и затрат за квартал.
- Кто считает. Один сотрудник: расчёт, проверка суммы и список наблюдений.
- Что разбираем. Сдвиг больше трёх пунктов или два квартала одного направления получает имя и дату.
- Кому отдаём. Правление получает лист за два дня до совещания, не в день, чтобы успеть прочитать.
Пять строк дисциплинируют расчёт и освобождают совещание. Никто не спорит о данных, потому что у данных есть владелец, срок и формат, и совещание по листу занимает десять минут вместо сорока. Календарь расчёта простой: за два дня до квартального совещания лист готов, за один день он у правления, в день совещания обсуждаются решения. Правление, увидевшее лист заранее, приходит с вопросами, а увидевшее лист в день, читает его молча вместо обсуждения. Из нашей практики: правило из пяти строк переживает людей и системы, а привычка считать структуру «по случаю» умирает с первым отпуском человека, который считал.
Что даёт лист структуры за квартал?
Лист структуры это парные доли кварталов, и он даёт три плода: скорость, приоритет и память. Скорость: сигнал виден за два дня до совещания, и совещание обсуждает решения, а не данные. Приоритет: рубли сигнала задают порядок повестки, и дорогой сигнал разбирается первым. Память: листы кварталов складываются в историю, и история отличает сезон от тренда. Доля запасов растёт в августе на четыре-пять пунктов каждый год, и это не сигнал, а календарь. Вера после года листов знала эти сезонные колебания наизусть, и сдвиги вне сезона читались мгновенно. Внеурожайное движение доли запасов на четыре пункта в феврале стало вопросом часа, потому что февраль не имеет права на такие колебания:
Таблица 5. Регламент структуры «Мельницы»: итоги, сигналы, решения
| Итог квартала | Сигнал | Решение |
| Продажи по продуктам | Доля муки −3,9 | Удержать покупателя |
| Активы по группам | Доля запасов +4 | Норма запасов зерна |
| Затраты по статьям | Доля энергии +2,8 | Ночной режим помола |
| Источники по капиталу | Доля долга +1,2 | Лимит новых займов |
Вывод: четыре итога дают четыре решения квартала, и каждое решение родилось сдвигом доли, а не мнением совещания.
Соблазн — «считать структуру раз в год»
Неудачная попытка выглядела экономно: правлению предложили годовой формат «как для годового отчёта». Экономия съела смысл: годовые доли смешивают четыре сезона помола, сдвиг доли муки в году оказался нулём, падение двух кварталов и рост двух сложились в ноль, и внутри года сигнал жил и умер трижды, пока никто не смотрел. Инструментом стал квартальный ритм: четыре листа в год, парность внутри каждого, и ни один сдвиг не живёт дольше квартала без имени.
Инструмент — лист структуры на один квартал
Лист строится пятью строками и держит четыре итога:
- Строка 1, продажи. Доли продуктов с прошлым кварталом и сдвигами выше порога.
- Строка 2, активы. Доли групп баланса на дату среза, с датой в шапке.
- Строка 3, затраты. Доли статей себестоимости, прочие не выше восьми процентов.
- Строка 4, источники. Доли своего и заёмного капитала с лимитом на границе.
- Строка 5, сигналы. Сдвиги выше порога с именами ответственных и датами разбора.
Лист один, итогов четыре, и совещание читает компанию сверху донизу за десять минут. Практика «ФинЭкАнализ» формирует такой лист из данных бюджетирования, планирования денег на будущее, и баланса автоматически: строки со второй по четвёртую не требуют ручного труда.
Как внедрить регламент за один месяц
Внедрение идёт четырьмя неделями, и каждая закрывает один вопрос:
- Неделя 1, итоги. Четыре итога структуры названы и закреплены строкой регламента. Ожидаемый результат: список итогов не спорится на совещании.
- Неделя 2, данные. Источники и даты среза собраны, раскладка статей закреплена с главным бухгалтером. Ожидаемый результат: доли считаются без писем и напоминаний.
- Неделя 3, порог. Правило трёх пунктов подписано, лист наблюдений заведён. Ожидаемый результат: сигналы отделяются от шума до обсуждения.
- Неделя 4, ритм. Первый лист вышел за два дня до совещания и получил решения. Ожидаемый результат: у регламента есть дата первого выхода.
Месяц внедрения окупается первым пойманным сигналом: доля муки вернулась бы за один квартал вместо трёх, и это 42 миллиона разницы. Если внедрение буксует, буксует не регламент, а отсутствие первой строки: начните с итогов, и остальное достроится само. Посчитайте свои случаи подготовки за квартал, и вы увидите, что регламент у вас уже работает, только без записанных правил: дела делаются дважды, а ритм держится на памяти одного человека.
Экономия регламента это не деньги на бумаге, а часы расчётчиков и недели до сигнала. Часы складываются в зарплату, недели в цену опоздания. Инструкция по расчёту описывает и аварийный случай: если данные не пришли к сроку, лист выходит с пометкой о неполноте, а не молчит. Молчание хуже неполноты, потому что неполный лист вызывает вопрос, а отсутствующий формирует привычку обходиться без структуры вовсе.
Как выглядит лист на совещании
Совещание по листу занимает десять минут и имеет один порядок. Первый вопрос: верхний сигнал по деньгам, самая дорогая строка листа. Второй: сезонность, не календарь ли это. Третий: решения с именами и датами. Мелкие строки не обсуждаются вовсе: у них мал вес, и эффект от их обсуждения мал. До регламента то же совещание шло сорок минут и порождало три рабочие группы, после сигналов стало меньше, а решений больше.
Провал выглядит иначе: структура считается «при подготовке решений», и каждая подготовка собирает доли заново, разными руками и разными итогами. Двойной труд при этом не виден никому, потому что оба расчёта верны по отдельности, и разница всплывает только на совещании, где оба листа спорят. Записанный регламент убирает спор до совещания: у данных один владелец, одна дата и одна форма.
Дисциплина держится не на жёсткости ведущего, а на форме листа: решение привязано к строке со сдвигом, а спор о вкусах не имеет строки. Вера ушла в отпуск на месяц, и лист выходил по расписанию, потому что расчёт описан, порог это цифра, получатель есть в списке рассылки. Инструкция по расчёту это одна страница: откуда взять строки, на что делить, как проверить сумму, куда положить лист. Коллега потратила на первый лист один час по инструкции и получила те же сигналы. Регламент выживает при смене людей, потому что пять строк не требуют таланта: итог, дата, имя, порог и получатель меняются записью, а не знанием.
Вопросы для самопроверки
- Проверьте ритм. Лист выходит каждый квартал за два дня до совещания. Ожидаемый результат: сигнал живёт не дольше квартала.
- Проверьте владельца. Расчёт, проверка и наблюдения имеют одно имя. Ожидаемый результат: структура не зависит от отпусков.
- Проверьте историю. Листы кварталов сложены в ряд двух лет. Ожидаемый результат: сезон отличим от тренда.
Год структуры закрыт. Формула посчитана на четырёх итогах, карта продаж нашла главные строки, сдвиги получили порог и цену, данные закреплены регламентом, и лист из пяти строк держит четыре итога квартала. Оглядываясь назад, Вера называет главным не расчёт, а ритм: расчёт стоил один вечер, ритм стоил один месяц внедрения, и ритм окупается каждый квартал. От доли к решению за один сезон.
Краткое заключение по удельному весу
Удельный вес это доля одной строки в общей сумме: строка делится на итог, частное умножается на сто процентов. Доля считается для любого итога, от продаж до источников, и сумма долей одного итога обязана давать сто процентов, что даёт бесплатную проверку данных. Сигналы ищутся сравнением двух кварталов: сдвиг больше трёх пунктов или два квартала одного направления, цена сигнала считается умножением сдвига на итог периода. Главная ошибка это читать долю в одиночестве, без соседа-темпа, без даты среза, без прошлого квартала. Первый шаг читателя: возьмите один итог своего квартала, посчитайте доли всех строк, проверьте сумму на сто и отсортируйте от большего к меньшему. Первая таблица структуры вашей компании соберётся за один вечер.
Актуально на ноябрь 2026
Источники
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» — первичные документы как основа любой доли.
- Федеральный закон от 26.12.1995 № 208-ФЗ «Об акционерных обществах» — отчётность и структура общества.
- Приказ Минфина России от 28.05.2003 № 67н — экспресс-анализ отчётности и вертикальный разрез форм.
- Положение по ведению бухгалтерского учёта и отчётности (приказ Минфина России № 34н) — оценка статей баланса для долей активов.
- План счетов и инструкция по его применению (приказ Минфина России № 94н) — статьи затрат для структуры себестоимости.
- Приказ Минфина России № 82н — формы бухгалтерской отчётности, строки итогов для расчёта долей.
- ПБУ 1/2008 «Учётная политика организации» — закрепление регламента раскладок и дат среза приложением.
- Методические рекомендации по анализу финансово-хозяйственной деятельности — вертикальный и горизонтальный разрез отчётности.
- Отчётные данные мукомольных холдингов (практика сопровождения, 2024-2026, анонимизировано) — доли продаж, сезонные сдвиги, цены сигналов.
- Росстат: сборник «Финансовые результаты организаций» 2025-2026 — структура выручки и затрат по отраслям.
Далее: Удельный вес себестоимости в выручке
доля показателя; структура показателя; доля в итоге; vertical share; процентная доля
Еще найдено про удельный вес
- Отклонение по удельному весу Отклонение Удельный вес текущего периода - Удельный вес предыдущего периода Например если в 2022 году удельный
- Анализ состава и структуры производственных оборотных активов сельскохозяйственных организаций на примере Нижегородской области Независимо от специализации хозяйств и уровня концентрации производства в структуре оборотных активов сельскохозяйственных организаций наибольший удельный вес занимают оборотные производственные фонды табл 4 Таблица 4 Структура оборотных средств сельскохозяйственных организаций
- Отраслевая структура и динамика расходов на импортное сырье и материалы G Оптовая и розничная торговля ремонт автотранспортных средств мотоциклов бытовых изделий и предметов личного пользования с удельным весом 6.8% На третьем и четвертом местах находятся разделы K Операции с недвижимым имуществом
- Анализ средневзвешенной стоимости инвестированного капитала в системе анализа цепочки создания стоимости Они позволяют оценить влияние на средневзвешенную стоимость капитала таких факторов как удельные веса источников капитала и их стоимости Статья продолжает цикл публикаций посвященных изучению инвестированного капитала
- Развернутый анализ финансово-экономического состояния предприятия Сумма тыс руб Удельный вес % Оплата труда 4404.0 32.1 Налоги неналоговые платежи и сборы Н 5596.2 40.8
- Закономерности и тенденции финансовых результатов деятельности малых и средних предприятий Показано что за рассматриваемый период доля прибыльных предприятий составляла около 80% при этом наибольший удельный вес прибыльных предприятий отмечался в таких отраслях как образование и торговля Суммарные убытки в
- Анализ финансово-хозяйственной деятельности для администраций субъекторв РФ АКТИВЫ Нематериальные активы с.1110 значение т.р 5 897 5 967 5 877 5 076 5 353 5 423 -474 изменение т.р 70 -90 -801 277 70 x изменение % 1.187 -1.508 -13.629 5.457 1.308 x удельный вес % 0.23 0.266 0.29 0.204 0.191 0.218 -0.012 Основные средства с.1150 значение т.р
- Неплатежеспособность Малый удельный вес денежной составляющей в выручке от реализации продукции из-за бартерного характера товарных отношений между ... Но график платежей превратился в головоломку чтобы перевести деньги за аренду цеха приходилось задерживать расчеты с логистической компанией а для оплаты сырья
- Доходность сельского хозяйства и экономический рост в системе национальных счетов Анализ динамики отраслевой структуры валовой добавленной стоимости и сравнение ее с советским периодом показали сокращение доли всех отраслей производящих товары но в особенности сельского хозяйства Удельный вес валовой добавленной стоимости сельского хозяйства уменьшился более чем в 4.5 раза с 16.4
- Факторы формирования структуры капитала Чем безопаснее с позиции кредиторов структура активов предприятия чем выше удельный вес оборотных активов а в их составе - высоколиквидной части тем больше возможностей в ... Внутренние факторы которые влияют на формирование структуры капитала предприятия включают его размер инвестиционные возможности и долю основных средств в активах Каждый из этих факторов играет свою роль
- Развитие методики анализа финансового состояния хозяйствующих субъектов строительства и ремонта судов и оценка их финансово-экономической ситуации Материалоемкость и фондоемкость деятельности субъектов судостроения и судоремонта предопределяют значительный удельный вес основных фондов и амортизационных выплат что в свою очередь обусловливает значительную величину налога
- Повышение эффективности управления производственными затратами на основе совершенствования процесса Данные об удельном весе материальных затрат в общем объеме затрат на производство и продажу продукции товаров работ
- Оценка продолжительности дебиторской задолженности на примере ОАО Север Электро Предложены пути ускорения дебиторской задолженности на стадии обращения Удельный вес дебиторской задолженности а также её продолжительность занимают важное место при оценке оборачиваемости постоянного
- Анализ финансовых активов по данным консолидированной отчетности Как показывают расчеты финансовые активы исследуемой корпорации - это существенный элемент в составе ее имущества Так на начало анализируемого периода их удельный вес составлял 36.49% от валюты баланса а на конец - 37.26% Структура финансовых активов
- Диверсификация как инструмент управления рисками инвестиционного портфеля Установлено что на сегодняшний день насчитывается около 6548 биржевых фондов с общей суммой активов свыше 5 трлн долл При этом наибольший удельный вес фондов ETF приходится на США и Европу количество фондов в данных странах наибольшее
- Средневзвешенная стоимость капитала WACC рассчитывается путем суммирования стоимости отдельных элементов капитала на их удельном весе в общей сумме капитала Формула расчета WACC выглядит следующим образом WАСС Э В⋅Pе
- Сравнительный анализ платежных балансов некоторых стран Таблица 2 Удельный вес показателей сальдо текущих операций Индии за 2012-2016 гг Наименование 2012 г 2013 г
- Рекомендуемые страницы IRR Удельный вес Популярные страницы за месяц Финансовый анализ финансовые показатели - Статьи по финансовому анализу ... Учет инвестиций в капитальное строительство Коэффициент оборачиваемости запасов Финансовые коэффициенты на букву К Новые страницы Финансовый
- Налоговая нагрузка предприятия Налоговая нагрузка предприятия - это обобщенная характеристика налоговой системы указывающая на действие как правило негативное которое налоги оказывают на положение налогоплательщиков или на народное хозяйство на количественную оценку этого действия сумму налогов их удельный вес в ВВП или доходах отдельных категорий плательщиков Расчет и анализ налоговой нагрузки на ... Например прогрессивные налоги могут привести к увеличению налогового бремени по мере роста дохода компании что может стать серьезным препятствием
- Обеспечение сопоставимости линейного и ускоренных способов начисления амортизации основных средств Зачастую имеющий большой удельный вес данный вид активов является ключевым фактором повышения производительности труда оборачиваемости материально-производственных запасов рентабельности ... Линейный способ и способы ускоренной амортизации рассчитываются с помощью различных методов и задача их сопоставления весьма нетривиальна Использование коэффициента замедления делает возможным свести способы амортизации к единому сравнимому показателю Список
Скачать ФинЭкАнализ
Попробовать ФинЭкАнализ